Domain neuentwicklung.de kaufen?
Wir ziehen mit dem Projekt
neuentwicklung.de um.
Sind Sie am Kauf der Domain
neuentwicklung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuentwicklung.de kaufen?
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
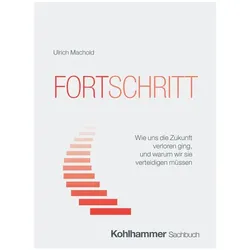
Fortschritt, Sachbücher von Ulrich MacholdÜber Jahrhunderte prägte eine zentrale Überzeugung das Selbstverständnis der westlichen Gesellschaften: dass die Zukunft besser sein kann als die Gegenwart. Fortschritt wird verstanden als Verbindung von wissenschaftlicher Erkenntnis, technischer Innovation, wirtschaftlicher Entwicklung und politischer Freiheit und bildete das Fundament dieser Erzählung. Heute ist dieses Zukunftsnarrativ jedoch brüchig geworden. Seit den 1970er-Jahren dominieren zunehmend Krisendiagnosen, Skepsis gegenüber Technologie und Zweifel an der Gestaltbarkeit der Zukunft. Das Buch untersucht diese Entwicklung und fragt, welche Folgen der Verlust einer positiven Fortschrittserzählung für Politik, Wirtschaft und Gesellschaft hat. Ulrich Machold zeichnet die historische Entstehung des Fortschrittsgedankens von Aufklärung und Industrialisierung bis zur Gegenwart nach und analysiert die Gründe für seine Krise - von den Erfahrungen des 20. Jahrhunderts über technologische Ambivalenzen bis hin zu kulturellen und politischen Verschiebungen. Zugleich zeigt der Band, dass gerade die Gegenwart von tiefgreifenden technologischen und gesellschaftlichen Umbrüchen geprägt ist, die neue Chancen eröffnen. Anhand zahlreicher Beispiele aus Wissenschaft, Wirtschaft und Technologie entwickelt er die Perspektive einer modernen Fortschrittserzählung, die Wohlstand, Freiheit und gesellschaftliche Handlungsfähigkeit miteinander verbindet. So versteht sich das Buch als Plädoyer für eine erneuerte Idee des Fortschritts als kultureller Motor, politisches Projekt und notwendige Orientierung für die Zukunft demokratischer Gesellschaften.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
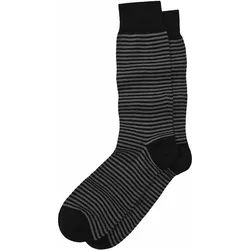
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt, Sachbücher von Ulrich MacholdÜber Jahrhunderte prägte eine zentrale Überzeugung das Selbstverständnis der westlichen Gesellschaften: dass die Zukunft besser sein kann als die Gegenwart. Fortschritt wird verstanden als Verbindung von wissenschaftlicher Erkenntnis, technischer Innovation, wirtschaftlicher Entwicklung und politischer Freiheit und bildete das Fundament dieser Erzählung. Heute ist dieses Zukunftsnarrativ jedoch brüchig geworden. Seit den 1970er-Jahren dominieren zunehmend Krisendiagnosen, Skepsis gegenüber Technologie und Zweifel an der Gestaltbarkeit der Zukunft. Das Buch untersucht diese Entwicklung und fragt, welche Folgen der Verlust einer positiven Fortschrittserzählung für Politik, Wirtschaft und Gesellschaft hat. Ulrich Machold zeichnet die historische Entstehung des Fortschrittsgedankens von Aufklärung und Industrialisierung bis zur Gegenwart nach und analysiert die Gründe für seine Krise - von den Erfahrungen des 20. Jahrhunderts über technologische Ambivalenzen bis hin zu kulturellen und politischen Verschiebungen. Zugleich zeigt der Band, dass gerade die Gegenwart von tiefgreifenden technologischen und gesellschaftlichen Umbrüchen geprägt ist, die neue Chancen eröffnen. Anhand zahlreicher Beispiele aus Wissenschaft, Wirtschaft und Technologie entwickelt er die Perspektive einer modernen Fortschrittserzählung, die Wohlstand, Freiheit und gesellschaftliche Handlungsfähigkeit miteinander verbindet. So versteht sich das Buch als Plädoyer für eine erneuerte Idee des Fortschritts als kultureller Motor, politisches Projekt und notwendige Orientierung für die Zukunft demokratischer Gesellschaften.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Schönfeld, Lorena: Ressourcenübungen für Kinder: Ressourcen spielerisch aktivieren zur Entwicklung von Resilienz, emotionaler Intelligenz, Motorik & Kreativität - im Kindergarten- & GrundschulalterRessourcenübungen für Kinder: Ressourcen spielerisch aktivieren zur Entwicklung von Resilienz, emotionaler Intelligenz, Motorik & Kreativität - im Kindergarten- & Grundschulalter , Ressourcenübungen für Kinder: Altersgerechte, kreative und spaßige Spielanregungen für die Förderung und Unterstützung der Potentiale Ihres Kindes Selbstbewusste, starke Kinder, die ihren Weg gehen und eine strahlende Zukunft vor sich haben - welche Eltern wünschen sich das nicht? Doch diese Entwicklung müssen Sie nicht dem Zufall überlassen, sondern können die Ressourcen Ihres Nachwuchses gezielt aktivieren, und wie das klappt, zeigt Ihnen dieses fröhlich-kreative Familienbuch. Gerade in unserer schnelllebigen Zeit mit digitalen Medien, Krisen weltweit und gesellschaftlichen Umbrüchen ist ein stabiles Fundament beim Aufwachsen wichtiger als je zuvor und die gute Nachricht ist: Dieses Fundament liegt schon in Ihrem Kind. Sie können allerdings einiges tun, um wertvolle Ressourcen wie Empathie, Resilienz, kritisches Denken, Erinnerungsvermögen, Teamfähigkeit und vieles mehr zu aktivieren, zu fördern und auszubauen. Dieses Buch erläutert Ihnen zunächst die Grundlagen der wichtigsten Ressourcen und deren Bedeutung im Alltag, um anschließend zum praktischen Teil überzugehen: Mit einer Riesenauswahl an Spielen, Rätseln, Übungen, konkreten Reflexions- und Gesprächsanregungen und vielem mehr aktivieren Sie gezielt verschiedene Ressourcen wie emotionale Intelligenz, Selbstvertrauen, kognitive Fähigkeiten & Co. Pädagogische Vorbildung? Brauchen Sie nicht! Denn die Erklärungen und Anleitungen in diesem Buch richten sich explizit an interessierte Laien-Eltern, die im alltäglichen Familienleben unkompliziert die ganzheitliche Entwicklung Ihres Nachwuchses unterstützen möchten. Ressourcen-Reichtum: Finden Sie heraus, welche unterschiedlichen Ressourcenkategorien es im Bereich der internen und externen Ressourcen gibt, worin ihre Bedeutung liegt und wie sie bei Kindern und Erwachsenen zum Ausdruck kommen. Spiel frei: Erfahren Sie, welche unverzichtbare Rolle Spielen im Entwicklungs- und Lernprozess spielt und wie dabei Ressourcen gefördert werden, und entdecken Sie zahlreiche pädagogisch-kreative Spielanregungen. Interne Ressourcen fördern: Selbstregulation, emotionale Intelligenz, Selbstvertrauen, Resilienz oder Kreativität - hier finden Sie eine breite Palette an spielerischen Förderaktivitäten, die auch noch richtig Spaß machen. Externe & körperliche Ressourcen: Lernen Sie die Rolle externer Ressourcen wie Ernährung, Bildung und soziales Umfeld sowie körperlicher Ressourcen rund um Motorik, Sport und Bewegung kennen und finden Sie heraus, wie Sie hier wertvolle Potentiale heben. Dieses Buch hilft Ihnen, auf einfühlsame und kindgerechte Weise die wichtigsten Fähigkeiten Ihres Nachwuchses zu fördern und dabei ganz einfach Ihre Beziehung zu stärken. Mit zusätzlichen Anregungen im Bonusteil zum Thema "Natur und Umwelt als Ressourcen nutzen" können Sie Ihre Aktivitäten rund ums Jahr ins Freie verlegen und schenken Ihrem Kind unvergessliche gemeinsame Erlebnisse. , Steuerketten & Zahnriemen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20241102, Autoren: Schönfeld, Lorena, Seitenzahl/Blattzahl: 188, Themenüberschrift: YOUNG ADULT NONFICTION / Social Topics / General (see also headings under Family), Keyword: buch ressourcenübungen kinder; ressourcen aktivieren jugendliche; ressourcen aktivieren kinder; ressourcenaktivierung kinder; ressourcenkarten; ressourcenkarten kinder; ressourcenmalbuch für kinder und jugendliche; ressourcenübungen für kinder und jugendliche; ressourcenübungen kinder, Fachkategorie: Kinder/Jugendliche: Persönliche und soziale Themen: Emotionen~Kinder/Jugendliche: persönliche und soziale Themen: Leben mit Krankheit, mit langandauernden oder chronischen Beschwerden~Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 12 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: TB/Kinderbücher/Kinderbeschäftigung/Lernen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 15, Gewicht: 400, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.